Tanto Capital Partners Kurucu Ortağı Ozan Özkural, ABD’nin teknoloji gücünün doları orta ve uzun vadede sırtlayacağını belirtirken, Japonya’dan başlayabilecek 11 trilyon dolarlık sermaye dönüşünün altın, gümüş ve tahvil dengelerini sarsabileceği uyarısında bulundu.
Merkez bankalarının faiz patikaları ve jeopolitik gerilimler dünya piyasalarını meşgul ederken, küresel sermayenin yönü dolar, altın ve tahvil piyasalarında dengeleri kökten değiştirecek yeni senaryoları gündeme getiriyor.
Tanto Capital Partners Kurucu Ortağı Ozan Özkural, CNBC-e yayınında yaptığı değerlendirmelerde küresel piyasaların geleceğine ışık tutan iki kritik dinamiğe dikkat çekti: ABD'nin teknoloji odaklı sermaye çekim gücü ve Japonya'nın devasa sermayesinin eve dönüş ihtimali.
DOLAR NEDEN GÜÇLÜ KALACAK? SIR SADECE FED’DE DEĞİL
Piyasalarda genel kanı para birimlerinin gücünü yalnızca merkez bankalarının kısa vadeli faiz kararları üzerinden okumak olsa da Özkural, meselenin yapısal boyutuna işaret ediyor.
Özellikle Batı cephesinde Euro ve Dolar rekabetinde ABD'nin açık ara öne çıktığını belirten Özkural'a göre:
İnovasyon ve Sermaye Üssü: Yapay zekâ, dijitalleşme ve ileri teknoloji yatırımlarında küresel sermayenin ana çekim merkezi ABD olmayı sürdürüyor. Avrupa ve İngiltere ölçek bazında bu yarışın gerisinde kalıyor.
Orta ve Uzun Vadeli Üstünlük: Teknoloji ekosisteminin yarattığı fon akışı, kısa vadeli kur dalgalanmalarından bağımsız olarak doların küresel gücünü orta ve uzun vadede destekleyen ana motor konumunda bulunuyor.
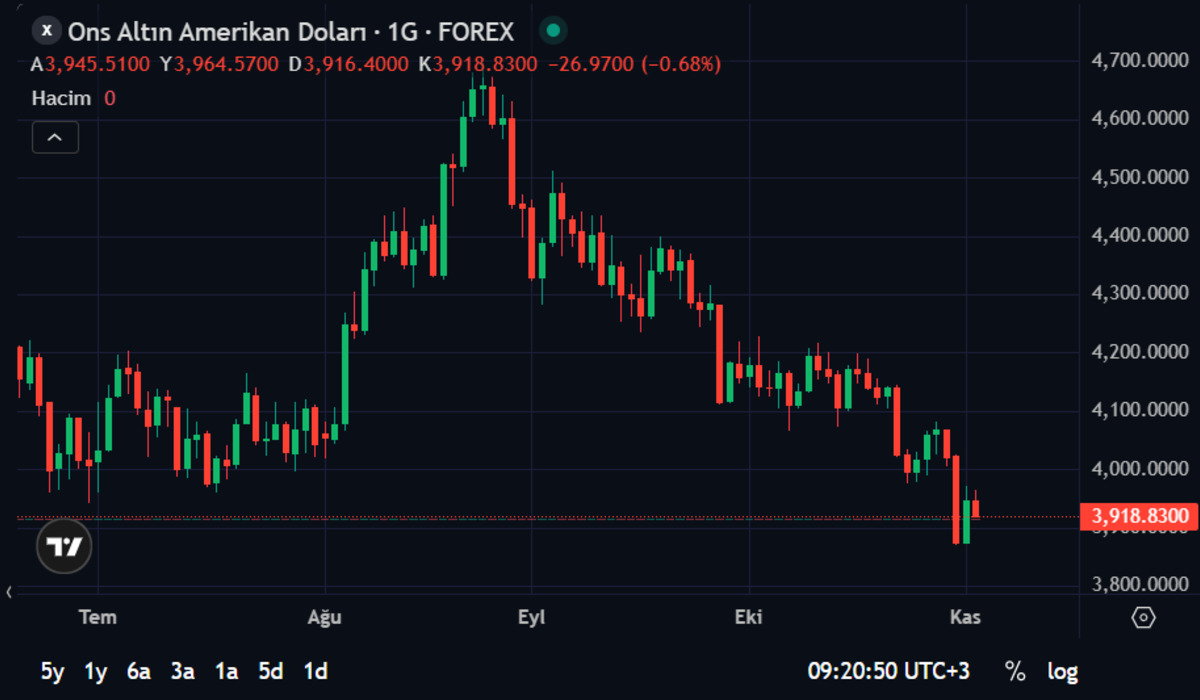
ALTIN VE TAHVİLLERİ BEKLEYEN 11 TRİLYON DOLARLIK SORU İŞARETİ
Değerli metaller cephesinde altın, jeopolitik risklere rağmen zaman zaman beklenen sıçramayı yapamıyor.
Özkural, fiyat yükseldikçe daha önce rantabl olmayan madenlerin devreye girmesiyle piyasada doğal bir arz-talep dengelenmesi yaşandığına dikkat çekiyor. Ancak altın ve gümüş için asıl kritik dalgalanma Uzak Doğu kaynaklı olabilir.
1990’lardan bu yana düşük getiri nedeniyle yurt dışı varlıklara ve küresel tahvillere park eden yaklaşık 11 trilyon dolarlık Japon sermayesi, Japonya'da tahvil getirilerinin yükselmesi durumunda ülkesine dönebilir.
Eve Dönüş Etkisi: Japon tahvil faizlerinin yerel yatırımcı için cazip hale gelmesi, yurt dışındaki tahvillerden, altından ve gümüşten likidite çıkışını tetikleyebilir.
Likidite Presi: Söz konusu 11 trilyon doların tamamı dönmese dahi, kısmi bir geri çekilme bile küresel likiditenin yönünü değiştirerek emtia ve gelişmiş ülke tahvilleri üzerinde satış baskısı yaratma potansiyeli taşıyor.

YÜKSEK BORÇLANMA MALİYETLERİ ÇAĞI: KAZANAN ŞİRKETLER KİMLER OLACAK?
Piyasalarda yalnızca politika faizlerinin değil, özellikle 10 yıl ve üzeri uzun vadeli tahvil faizlerinin yüksek kalma eğiliminde olduğunu belirten Özkural, yatırımcılara yeni dönemin stratejisini de özetledi:
| Piyasa Dinamiği | Beklenen Gelişme | Yatırımcı İçin Anlamı |
|---|---|---|
| Uzun Vadeli Faizler | Yüksek seviyelerini koruyacak | Şirketlerin finansman maliyetleri pahalı kalmaya devam edecek |
| Şirket Bilançoları | Getiri performansı ayrışacak | Borçluluğu düşük, nakit akışı güçlü şirketler öne çıkacak |
| Varlık Tercihleri | Sabit getiri cazibesini koruyacak | Değerli metaller ve hisseler yüksek faizli tahvillerle yarışmak zorunda kalacak |
Küresel dengelerde önümüzdeki dönemin yönünü ABD’nin inovasyonla sermaye toplama kapasitesi ile Japonya'nın faiz normalleşmesine bağlı sermaye hareketlerinin hızı tayin edecek.
Yasal Uyarı: Burada yer alan bilgi ve analizler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.